
开云体育其订价公允性与潜在利益运送风险令东谈主担忧-kaiyun体育app官网入口(中国)有限公司 - 官网
发布日期:2026-11-14 06:11 点击次数:109
出品:新浪财经上市公司推敲院
作家:渚
2026年7月6日,深圳市威兆半导体股份有限公司(以下简称“威兆半导体”)更新招股书,再次向联交所主板发起冲击,广发证券为独家保荐东谈主。
IPO前夜,多名早期投资者(如小米长江产业基金)已折价清仓退出,公司估值较融资岑岭期权臣缩水,折射出商场对其远景的审慎格调。运筹帷幄层面,公司事迹呈现“过山车”式波动。2025年曾受益于奢华电子复苏,营收与利润权臣改善,但参加2026年,行业需求再度疲软,前五个月营收险些停滞增长,毛利率大幅下滑,净利润由盈转亏。中枢高毛利家具线遇冷,而低毛利家具被动填补缺口,增收不增利的窘境突显。更为严峻的是,公司逆势大举扩产,珠海工场产能哄骗率暴跌,舟山新厂成就又亟需多量资金,导致现款流高度紧绷,1.96亿元银行授信已整个动用,有息欠债远超现款储备。
在治理层面,公司的股权激勉规划高度向管束层歪斜,尤其是入职不悦一年的新任董秘史帅,在招股书更新期间突获价值约2000万元的股份,其订价公允性与潜在利益运送风险令东谈主担忧。业务结构上,公司营收于今仍高度依赖奢华电子与工业应用,汽车电子占比不及5%,高压功率半导体收入更是一丁点儿,与面前行业由AI数据中心和新能源汽车高压化运行的结构性增长海浪严重脱节。靠近人人功率巨头借重加价,威兆半导体却只不错全线降价促销交接,且顺利甚微。这家公司能否在低端产能多余与高端灵验产能不及的行业分化中,真确收拢AI与汽车电子的发展机会,也曾未知之数。
股权激勉高度向管束层特地是新任董秘歪斜
威兆半导体成就于2012年,聚焦功率器件研发与应用本领推敲,凭借多年的科研攻关已成为少数同期具备低压、中压、高压全系列功率MOSFET/IGBT单管、模块以及突出半导体制程设想才智的先进半导体设想公司。家具涵盖传统硅基选取三代化合物半导体SiC和GaN,并野蛮应用于奢华类电源、汽车电子、电机运行、工业电源、通讯等边界。
威兆半导体曾规划在A股上市。2022年12月,与中金公司签署素养合同,并在深圳市证监局办理备案登记。抵制客岁10月,已累计完成11期上市素养。然则仅过了3个月,公司便转向联交所提交上市肯求,保荐东谈主也同步更换为广发证券。
2020年5月至2022年12月,威兆半导体先后完成A轮前、A轮、A+轮、B轮、C轮和交叉融资,累计召募资金约4.92亿元,引入了OPPO、英特尔、华勤本领、宁德新能源等多家盛名企业。但交叉融资完成后,公司有时堕入长达三年半的融资空窗期,并一直不时至本次IPO前。
与此同期,威兆半导体的多名早期投资者已链接清仓退出。2025年9月,泰达恒鼎将其一起股份转让给普陀九智,转让价钱为每股57.33元;同庚11月,重投芯测将其一起股份转让给深圳奇源,转让价钱为每股45.63元;2025年12月至2026年2月,小米长江产业基金先后向陈永阳、姜长龙、中电忠良转让其一起股份,转让价钱为每股32.32元。上述股权转让完成后,泰达恒鼎、重投芯测和小米长江产业基金均已不再是公司鼓吹。
不丢脸出,跟着时候推移,商场对威兆半导体的估值正逐渐走低。其中,重投芯测和小米长江产业基金的转让价钱较公司交叉融资时的认购价钱,永诀折让2.21%和30.73%。按小米长江产业基金的转让价钱谋略,公司最新估值约为20亿元。
IPO前,威兆半导体首创东谈主、扩充董事、董事长兼总司理李伟聪平直持有公司39.19%的股权,并通过担任舟山拓纬和舟山集成的普通结伴东谈主曲折抵制22.59%的权利,臆想享有61.78%的表决权,系公司控股鼓吹及实验抵制东谈主。
 开头:威兆半导体招股书
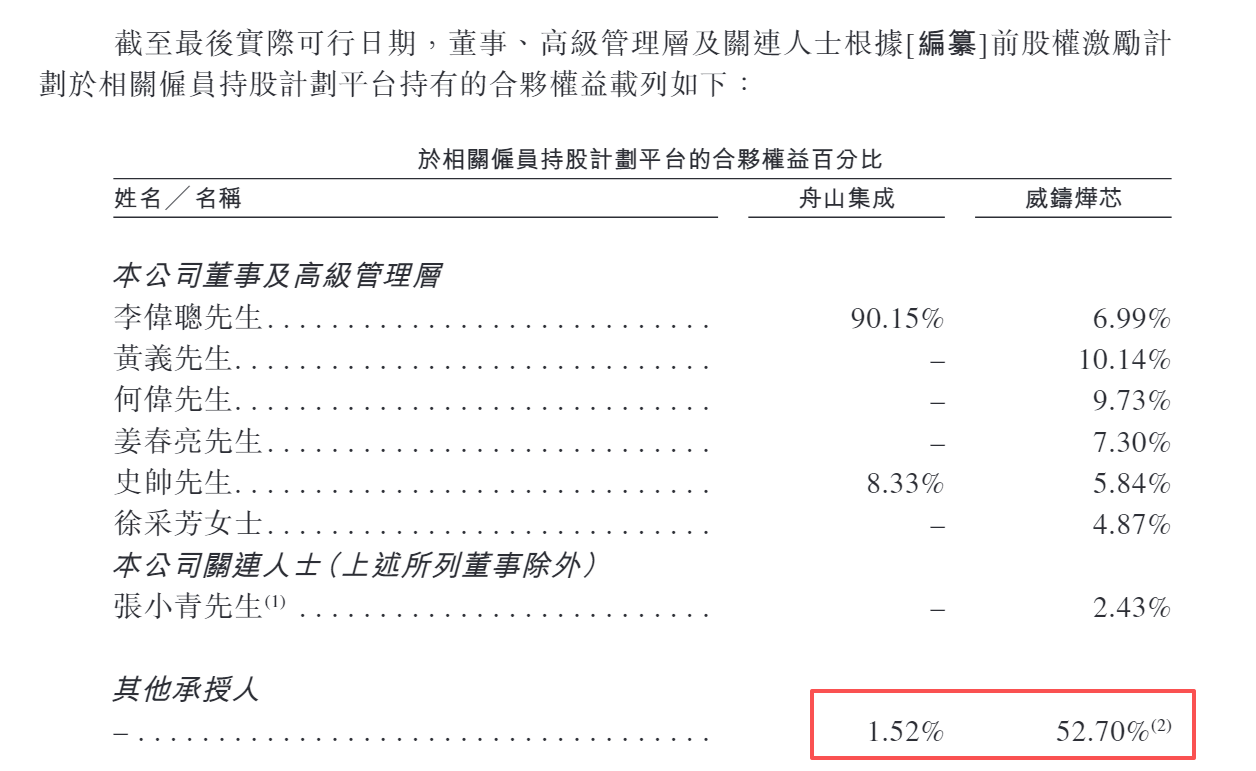
威兆半导体设有两个职工持股平台——舟山集成与威铸烨芯,永诀持有公司9.53%和3.54%的股份。当作股权激勉规划的实施载体,这两个平台的份额高度网络于管束层,普通职工实验持有的比例较低。
具体来看,持股比例较高的舟山集成中,跳跃九成份额由实控东谈主李伟聪持有。此外,董事会布告兼联席公司布告史帅持有其8.33%的份额,其余职工臆想仅持有1.52%的份额。
在另一职工持股平台威铸烨芯中,公司管束层(含张小青)臆想持有47.30%的份额,占比接近半数;其余14名职工持有剩余52.7%的份额,东谈主均持有不及4%。
值得玩味的是,史帅加入公司的时候极短,于今尚不悦一年。其于客岁7月入职,12月便出任董事会布告兼联席公司布告。在公司本年1月提交的首版招股书中,史帅并未在两个职工持股平台持有任何份额。而在7月更新的第二版招股书中,其永诀持有舟山集成和威铸烨芯8.33%与5.84%的份额,即曲折持有公司约1%的股份。按照公司最新估值谋略,史帅所持这部分股份价值约2000万元。
威兆半导体的股权激勉规划为何向管束层,尤其是入职不久的新任董秘,赐与如斯高的歪斜?其认购价钱是否偏离同期商场公允价值,是否可能存在利益运送的嫌疑?
主业疲软+用度刚性增长 净利润首亏
从公司运筹帷幄的角度来看,威兆半导体估值不时走低,或与其事迹低迷密切相干。
2023年至2025年,公司永诀已矣收入5.75亿元、6.24亿元、8.14亿元,复合年增长率达18.98%。2025年受益奢华电子复苏,全线家具放量迎来事迹大年。
 开头:威兆半导体招股书
然则好景不常,受行业需求阶段性疲软影响,公司事迹再度堕入低迷。本年1-5月,公司已矣收入3.53亿元,同比仅增长1.75%,增速较往年大幅回落;举座毛利率从22.4%掉到17.9%,净利润更是由盈转亏,录得51万元耗损。
 开头:威兆半导体招股书
当作中枢引擎的WLCSP业务一样遇冷,收入同比大幅减少39.82%,占总收入的比重同比下滑18.9个百分点。同期,非WLCSP家具收入增长52.6%,填补了部分收入缺口,但相干家具毛利率只须16.6%。销售限制莫得彰着缩小,收入结构却从高毛利WLCSP向较低毛利的传统封装家具歪斜,最终呈现为增收不增利。威兆半导体在2025年依靠WLCSP完成盈利改善,2026年又被归拢家具线的需求波动拖回微亏状况。
从运营方式来看,威兆半导体属于典型的Fabless厂商,仅从事集成电路设想业务,将芯片制造门径外包给专科代工场。该方式通过分离设想与制造门径,裁减了企业参加芯片行业的资金门槛,其上风在于幸免自建晶圆厂的昂贵老本,但存在依赖外部产能的本领风险。
 开头:威兆半导体招股书
2024年,威兆半导体于珠海成就工场,占大地积为9490平素米,有益从事晶圆加工、先进封装与测试。现在,该工场仍处于产能爬坡阶段,2024年至2025年,产能从9660万件进步至6.34亿件,增幅高达556.31%,产能哄骗率亦由24.2%快速进步至86%。
本年1-5月,珠海工场产能已矣翻倍,但受行业需求收紧影响,产量同比仅增长9.13%,导致产能哄骗率暴跌42个百分点。多量机器开荒闲置,进一步加大了固定财富折旧对毛利率的冲击。
除珠海工场外,威兆半导体还规划在舟山成就新的出产基地,占大地积为7.48万平素米,约为珠海工场的8倍。舟山工场拟出产的家具主要包括功率模块及车规级组件,以得志商场对功率器件、紧缚科罚决议及更高可靠性的汽车应用日益增长的需求。
威兆半导体本次赴港上市的首要运筹帷幄便是为成就舟山工场召募资金,剩余召募资金将永诀用于加强研发才智及拨资要道研发边幅、进行战术投资及收购、营运资金及一般企业用途。
主业疲软重叠大限制投资扩产,已对公司现款流酿成远大冲击。本年1-5月,公司运筹帷幄行动和投资行动产生的现款流量净额永诀为-5412.7万元、-6440.7万元,净流出额同比永诀扩大150%和57.83%。
抵制本年5月底,公司现款及现款等价物为1.18亿元,较2025年底减少37.17%;有息欠债则攀升至2.33亿元,较2025年底增长66.21%,约为现款及现款等价物的2倍。公司银行授信总数为1.96亿元,现在已整个动用。
高度依赖奢华电子和工业应用 降价也难促销
行业贵寓表露,面前功率半导体已参加新的结构性周期:低端产能多余,高端灵验产能不及;汽车需求出现波动,AI和电网需求勤勉于增长;单颗器件的竞争正升级为系统级请托才智的竞争。
畴昔几年,功率半导体最过错的需求干线是新能源汽车。尽管新能源汽车增速有所放缓,但需求依然存在,增长逻辑从增量窜改为高压化。在400V平台时期,硅基IGBT仍能粉饰大部分主流车型;但当800V甚而1000V成为中高端车型的快充卖点时,SiC MOSFET的价值已从性能升级件演变为系统效果和充电体验的基础件。
Yole的相干推敲也指出,明天几年,汽车也曾功率SiC增长的主要驱能源,其中800V BEV正成为过错的拉开赴分;同期,AI数据中心、可再生能源等也在成为新的增长开头。
从行状器电源到机柜级电源,再到数据中心800V高压直流、固态变压器、高压DC/DC窜改器,功率半导体正从“电子系统中的基础元件”窜改为“AI基础设施能否不时扩展的要道变量”。
这亦然本年以来MOSFET、IGBT、PMIC等家具重新出现加价预期的原因。AI数据中心需求爆发挤占了8英寸训诲制程产能,单台AI行状器对高压MOSFET、电源管束MOSFET的需求进步,进一步加重了8英寸产能的紧缺;新洁能、捷捷微电、芯联集成等厂商均已出现不同流程的价钱诊治。
若是说畴昔功率半导体的最大叙事是新能源汽车,那么2026年以后,一个越来越难以暴戾的新变量出现了:AI数据中心。
问题在于,威兆半导体是否把捏住了这一绝佳窗口期?
 开头:威兆半导体招股书
本年1-5月,奢华电子依然吃掉了61.9%的收入,工业应用占31.6%,汽车电子只须轸恤的4.8%。高压功率半导体更是角落,收入426万元,仅占总收入的1.2%。说白了,汽车、机器东谈主和AI硬件现在还停留在“故事”阶段,远没长成业务援手。
比较之下,工业应用才是实打实的增量。2025年,该板块收入达到2.38亿元,占比29.3%;参加本年1-5月,其收入进一步增至1.12亿元,占比进步至31.6%。招股书中说起的工业无东谈主机、储能等应用场景,变现速率彰着快过汽车电子。公司对外宣传时不错大谈AI、机器东谈主和汽车,但财务报表给出的基本盘,依然是奢华电子和工业场景。
 开头:威兆半导体招股书
本年上半年,英飞凌、TI、意法等人人20多家功率巨头因为AI和电网需求挤爆产能,聚首在4月1日和7月1日掀翻了两轮“加价潮”。反不雅威兆半导体,全线家具降价也难促销。本年1-5月,WLCSP和非WLSCP的平均售价均为0.48元/件,同比永诀着落12.73%和17.24%;高压功率半导体器件平均售价1.6元/件,同比大幅着落24.53%,却依然未能换来销量增长。
业内东谈主士指出,功率半导体明天会永久存在一种结构性分化:普通6英寸SiC产能可能需要消化,但高良率8英寸SiC依然稀缺;普通硅基功率器件竞争热烈,但车规级IGBT、MOSFET和模块才智依然有壁垒;低端奢华和工控商场价钱明锐,但AI行状器、主驱逆变器、储能PCS和高压快充更垂青可靠性与供货强壮;单颗芯片门槛着落,但从芯片到模块、再到系统考据的门槛正在升高。
威兆半导体能否把捏住发展机会,现在来看照旧未知数。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:公司不雅察开云体育